У 2026 році ФОП групи 1 чи 2 порушив правила роботи своєї групи і самостійно залишив спрощенку, а тепер хоче повернутися. Чи пустять його на ЄП з 01.01.2027? Текст ПКУ дає привід засумніватися, але податківці усно відповідають значно оптимістичніше. Тож перед поверненням краще підстрахуватися ІПК (розкажемо, як).
Зміст статті:
Де виникла проблема
Візьмемо простий приклад. ФОП групи 2 у вересні 2026 року надав послугу юрособі — платнику податку на прибуток.
Для групи 2 це порушення. Адже п.п. 2 п. 291.4 ПКУ дозволяє таким спрощенцям надавати послуги лише населенню та платникам ЄП (див. статтю «Група 2 єдиного податку: експрес-курс 2026» // «Податки & бухоблік», 2026, № 67). Тому ФОП самостійно подав заяву про відмову від спрощенки і з 01.10.2026 перейшов на загальну систему, як того і вимагає п.п. 9 п.п. 298.2.3 ПКУ.
І ось 2027 рік. Порушення вже в минулому, ФОП знову хоче працювати у групі 2. Здавалося б, подав заяву — і повернувся.
Але тут нас зустрічає абз. 2 п.п. 298.1.4 ПКУ.
Що каже ПКУ
Згідно з абз. 2 п.п. 298.1.4 ПКУ
перейти із загальної системи на спрощенку можна, якщо протягом календарного року, що передує переходу, суб’єкт господарювання дотримувався вимог п. 291.4 ПКУ
А наш ФОП у 2026 році їх якраз не дотримався: надав послугу замовнику, з яким групі 2 працювати не можна.
Ексклюзивний матеріал для передплатників сайту
-
Передплачуйте та читайте повністю:
- новини, ексклюзивні статті, довідники
- завантажуйте бланки
- усе це без реклами
99
грн/
місяць
Передплатники Factor PRO отримують безкоштовний доступ до порталу бонусом до передплати.
Тож якщо читати норму буквально, виникає неприємне запитання: якщо вимогу п. 291.4 ПКУ порушили у 2026 році, чи не означає це, що у 2027 році повернутися до групи 2 взагалі не можна?
Обережний висновок: так, повернення до тієї самої групи може бути проблемним. Але є й інша логіка.
Що кажуть податківці
Ми звернулися з цим запитанням на гарячу лінію ДПС. І відповідь податківців нас дійсно порадувала:
якщо ФОП сам залишив спрощенку, фіскали не бачать перешкод для повернення вже з 01.01.2027
Обмеження, за їх словами, виникає тоді, коли порушення виявили під час перевірки і реєстрацію платника ЄП анулював контролюючий орган. У такому разі вже працює п. 299.11 ПКУ: повернутися на спрощенку можна після закінчення чотирьох послідовних кварталів.
Тобто фактично податківці проводять межу не стільки за видом порушення, скільки за тим, хто припинив ЄП-реєстрацію: сам ФОП чи контролюючий орган.
І такий підхід для них не новий. Схожу логіку фіскали застосовують і до переліміту: якщо ФОП перевищив ліміт-2026, сам покинув спрощенку, але його дохід вписується у ліміт-2027, вони дозволяють йому повернутися у свою групу вже у 2027 році незважаючи на те, що переліміт — це теж порушення п. 291.4 ПКУ (категорія 107.01.01 БЗ).
Втім, на відміну від переліміту, щодо нашої ситуації (послуги «не тому» замовнику), маємо поки що лише усну позицію з гарячої лінії.
Де ж ризик
Проблема в тому, що відповідь з гарячої лінії — усна. Вона не є ІПК і не захищатиме конкретного ФОП, якщо місцева податкова прочитає п.п. 298.1.4 ПКУ інакше.
А простір для спору там, справді, є.
Норма говорить про дотримання у попередньому році «вимог, установлених п. 291.4 ПКУ», але не пояснює:
— чи порушення такої вимоги автоматично закриває шлях на ЄП на весь наступний рік;
— чи достатньо, щоб ФОП правильно відреагував на порушення, залишив спрощенку і на дату нового переходу знову відповідав вимогам обраної групи.
Тому саме тут ІПК буде не зайвою пересторогою, а цілком практичним інструментом.
Просимо власну ІПК
ІПК надається безоплатно за зверненням платника. У зверненні треба описати реальні фактичні обставини та поставити конкретне запитання щодо практичного застосування норм ПКУ. За загальним правилом відповідь мають надати протягом 25 календарних днів; строк можуть продовжити ще максимум на 15 днів.
Подати звернення можна, зокрема, через Електронний кабінет (меню «Індивідуальні податкові консультації» або «Листування з ДПС»). Детальний алгоритм із нюансами подання є у нашій статті «Як отримати індивідуальну податкову консультацію?» // «Податки & бухоблік», 2025, № 37.
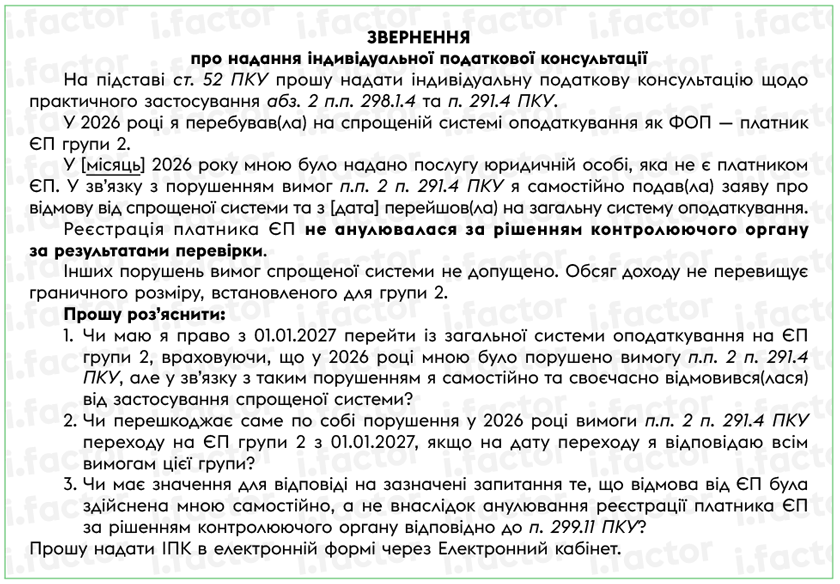
Зразок звернення для нашої ситуації може бути приблизно таким:
Не тільки «не той» замовник
Звичайно, надання послуги юрособі-неєдиноподатнику — не єдине порушення, яке призводить до схожих проблем. Аналогічне запитання може виникнути, якщо ФОП порушив інший критерій своєї групи, прямо встановлений п. 291.4 ПКУ. Наприклад, ФОП групи 1 торгував не з торговельного місця на ринку або найняв працівника, чи ФОП групи 2 одночасно мав більше 10 працівників тощо.
Логіка та сама: у році порушення підприємець мав залишити відповідну групу, а наступного року виникає питання, чи не блокує абз. 2 п.п. 298.1.4 ПКУ повернення назад.
Тому поки не маємо чіткої письмової позиції ДПС щодо таких ситуацій, краще отримати власну ІПК.
Висновки
- Буквальне прочитання ПКУ створює сумніви щодо можливості повернення на ЄП уже в році, наступному за порушенням вимог п. 291.4 ПКУ.
- Але за усним роз’ясненням з гарячої лінії ДПС, якщо ФОП самостійно залишив спрощенку через таке порушення, повернутися можна вже з 1 січня наступного року.
- Чотириквартальна заборона з п. 299.11 ПКУ стосується іншої ситуації — коли ЄП-реєстрацію анулювали податківці за результатами перевірки.
- Оскільки письмового роз’яснення саме щодо повернення до тієї самої групи наразі немає, перед переходом краще отримати власну ІПК.
Читати також:
- Ліміти доходу для платників єдиного податку 2026/2027
- Що єдинник включає в ЄП-доходи
- Переходимо на єдиний податок з 01.01.2027
- Переходимо в старшу групу ЄП з 01.01.2027: порядок, заява, звітність
- Доходи ФОП на ЄП чи громадянина? Не заплутатися допоможуть 12 кейсів
- ФОП хоче повернутися на спрощенку з 01.01.2027: можна?
- МінЗП зросте з 01.01.2027. Чи може ФОП скористатись цим, щоб повернутися у молодшу групу?
- Пропорційний ліміт платника єдиного податку. Чи він існує?
- ЄП-ліміт перевищено в листопаді: які наступні дії юрособи
- ЄП-ліміт перевищено в листопаді: які наступні дії ФОП
- Єдиний податок: як не вилетіти за межі річного ліміту доходу
- Наприкінці року перевищили ліміт доходу на ЄП: все пропало?